
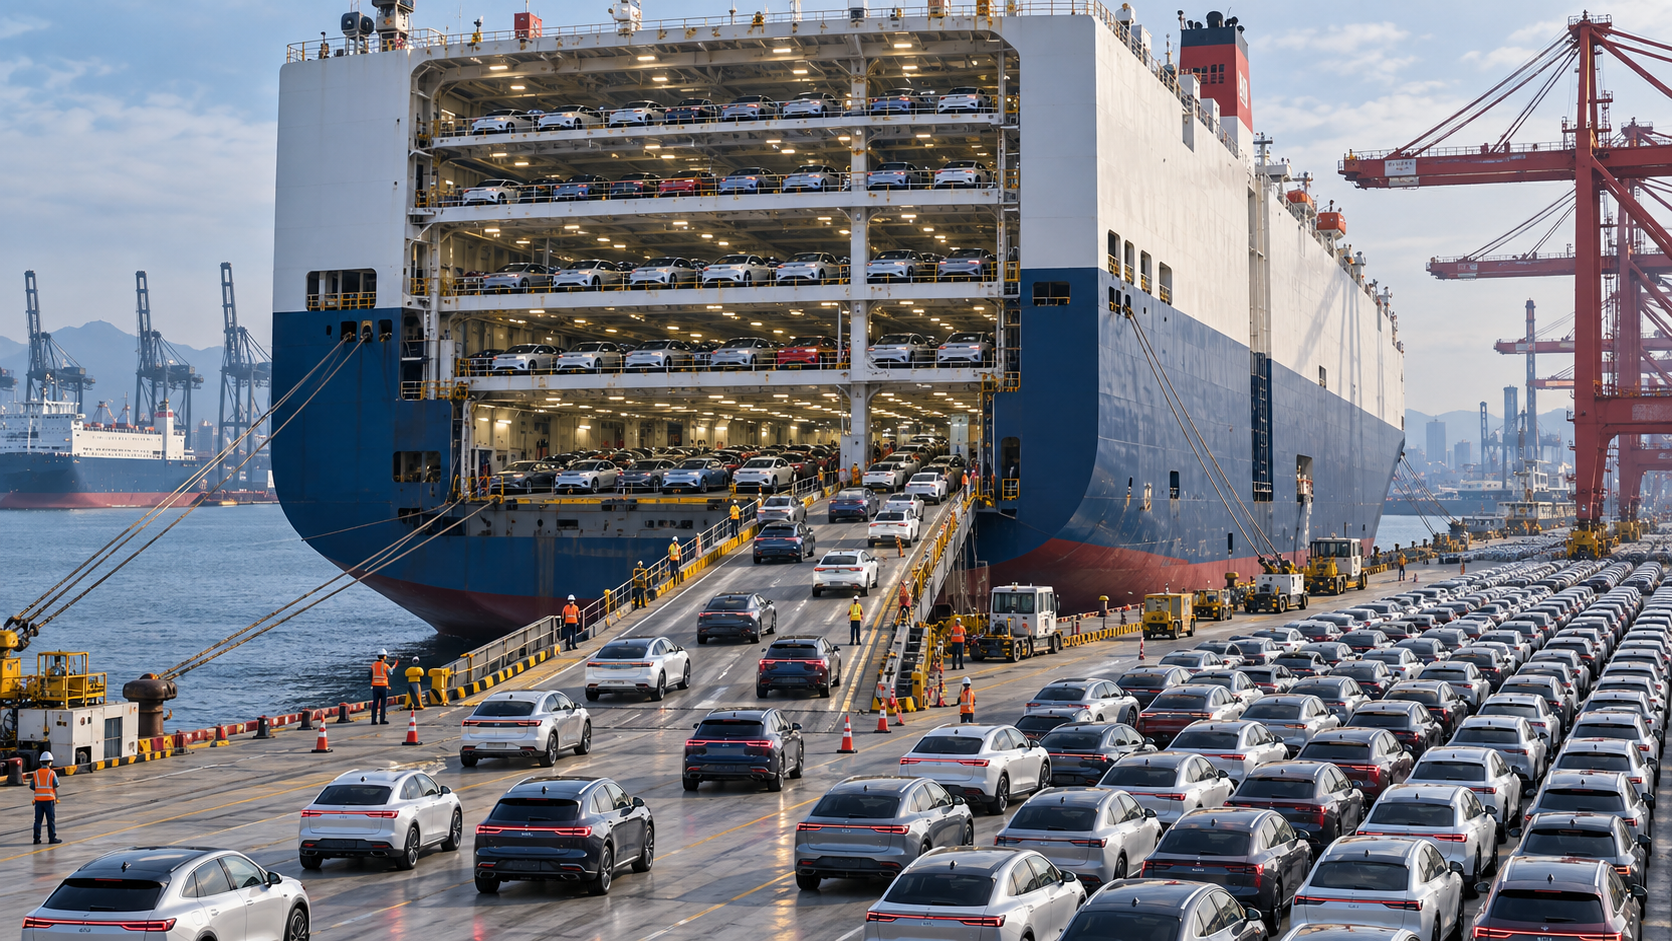
Durante buena parte de las últimas cuatro décadas, la relación económica entre China y Estados Unidos pareció apoyarse en una división del trabajo extraordinariamente eficaz. China producía una proporción creciente de los bienes que consumía el mundo, mientras Estados Unidos financiaba, diseñaba, organizaba y comercializaba buena parte de esos productos. Las fábricas se multiplicaban en Shenzhen, Dongguan o Suzhou, al mismo tiempo que muchas de las marcas, las patentes, las plataformas digitales, los mercados financieros y los grandes grupos multinacionales continuaban teniendo su centro de gravedad en Estados Unidos.
La fórmula fue tan exitosa que durante años pudo presentarse como una demostración de las virtudes de la globalización. Los consumidores estadounidenses obtenían productos más baratos, las empresas reducían costos y organizaban cadenas productivas a escala planetaria, mientras China recibía capital, tecnología, acceso a mercados y una oportunidad histórica para industrializarse. Durante algún tiempo pareció posible que todos ganaran simultáneamente.
Sin embargo, los beneficios nunca se distribuyeron de manera uniforme, ni entre los países ni dentro de ellos. Vista retrospectivamente, la historia permite formular una hipótesis más interesante que la búsqueda de un ganador único: Estados Unidos capturó una parte especialmente valiosa de los beneficios financieros, empresariales y tecnológicos de la globalización, mientras China acumuló algo diferente pero igualmente estratégico: capacidad industrial.
Durante mucho tiempo ambas formas de poder fueron complementarias. El problema apareció cuando comenzaron a superponerse.
Antes de que China fuera la fábrica del mundo
La integración de China a la economía internacional no comenzó con su ingreso a la Organización Mundial del Comercio en 2001. Para entonces, el proceso llevaba más de dos décadas y ya había modificado profundamente la estructura económica del país.
El verdadero punto de partida fueron las reformas impulsadas por Deng Xiaoping desde fines de los años setenta. China comenzó a aceptar inversión extranjera, autorizó empresas conjuntas con capital externo y creó las primeras zonas económicas especiales en su costa sudoriental. El capital ingresó inicialmente con cautela y bajo numerosas restricciones, pero durante los años ochenta y, sobre todo, los noventa, el proceso adquirió otra escala.
En la década de 1990 China se convirtió en uno de los principales destinos mundiales de inversión extranjera directa. Desde 1993 fue el segundo mayor receptor global detrás de Estados Unidos y, hacia comienzos de 1999, el stock acumulado de inversión extranjera en empresas conjuntas y compañías totalmente extranjeras superaba los 250.000 millones de dólares. Esa inversión no aportaba solamente dinero: llevaba consigo maquinaria, métodos de producción, conocimientos gerenciales, tecnología, cadenas logísticas y acceso a mercados internacionales.
China aportaba trabajadores, territorio, infraestructura creciente y una política estatal orientada deliberadamente hacia la industrialización. Las empresas extranjeras aportaban capital, tecnologías, equipos, redes comerciales y una parte importante de la demanda mundial. El ascenso manufacturero chino no se produjo al margen de la economía internacional, sino dentro de ella.
Estados Unidos y la nueva empresa global
Para las compañías estadounidenses, China ofrecía inicialmente dos oportunidades distintas pero complementarias. La primera era productiva: fabricar bienes a costos mucho menores para abastecer tanto el mercado norteamericano como otros mercados internacionales. La segunda parecía todavía más atractiva: acceder, en algún momento, a centenares de millones de consumidores chinos.
Ese proceso coincidió con una transformación profunda en la organización de las grandes empresas. Una compañía ya no necesitaba fabricar todas las etapas de un producto en el mismo país donde tenía su sede. Podía conservar el diseño, las finanzas, el marketing, la administración y la propiedad intelectual, mientras distribuía la producción física entre diferentes lugares del planeta.
La expansión del transporte marítimo en contenedores, las telecomunicaciones, la informática y la liberalización progresiva del comercio hicieron cada vez más viable esa estrategia. China ofrecía una combinación excepcional de costos laborales reducidos, abundancia de trabajadores, infraestructura en rápida expansión y un Estado dispuesto a facilitar la instalación de grandes complejos industriales.
La relocalización productiva, además, no significaba necesariamente que las empresas estadounidenses dejaran de ganar. Muchas descubrieron precisamente lo contrario: podían reducir los costos de fabricación y conservar al mismo tiempo las funciones de mayor margen dentro de la cadena de valor.
Europa también quiso entrar
Las principales economías europeas siguieron una trayectoria semejante. Las compañías alemanas, francesas, británicas e italianas encontraron en China una combinación difícil de resistir: costos competitivos, un mercado doméstico potencialmente gigantesco y un gobierno decidido a atraer inversión extranjera.
Alemania ofrece uno de los ejemplos más claros. Volkswagen negoció su entrada en China desde fines de los años setenta, firmó un contrato experimental de ensamblaje en 1982 y produjo el primer Santana ensamblado en China el 11 de abril de 1983. La empresa conjunta quedó formalmente constituida en 1985.
Después llegaron numerosas empresas europeas vinculadas a la industria automotriz, la maquinaria, la química, la electrónica y otros sectores. A fines de los años noventa, el fenómeno había adquirido una magnitud extraordinaria: las empresas financiadas con capital extranjero, que en 1985 producían apenas alrededor del 1% de las exportaciones chinas, generaban aproximadamente el 45% de ellas en 1998.
Ese dato resulta fundamental para interpretar lo ocurrido después. Una parte muy importante del auge exportador chino fue construida inicialmente dentro de cadenas productivas financiadas, organizadas o comercializadas por empresas extranjeras. China no se industrializó contra la globalización occidental y asiática; se industrializó, en buena medida, dentro de ella.
Japón: cooperación económica y cautela estratégica
Japón ocupa un lugar especialmente interesante en esta historia porque su relación con China combinó durante décadas cooperación económica, rivalidad histórica y desconfianza estratégica. La memoria de las guerras sino-japonesas, la ocupación de parte del territorio chino y la posterior alianza entre Tokio y Washington permiten imaginar una actitud mucho más distante. Sin embargo, los hechos económicos muestran una relación bastante más compleja.
Japón fue uno de los países desarrollados que contribuyeron tempranamente a la modernización económica china. La asistencia oficial japonesa comenzó en 1979 y continuó hasta marzo de 2022. En ese período, Tokio aportó aproximadamente 3,3165 billones de yenes en préstamos, además de ayuda no reembolsable y cooperación técnica.
Las empresas japonesas tampoco permanecieron al margen. RIETI identifica tres grandes ciclos de inversión empresarial japonesa en China: 1985-1987, 1991-1995 y 2000-2005. Japón, por lo tanto, no observó desde afuera la construcción de la plataforma industrial china. También contribuyó a crearla.
La diferencia estuvo menos en una supuesta capacidad para “prever” el ascenso chino que en la propia estructura de la economía japonesa. Japón dependía profundamente de complejos ecosistemas manufactureros domésticos formados por fabricantes de maquinaria, componentes, materiales avanzados, automóviles, electrónica y miles de proveedores especializados. Para muchas de sus empresas, fabricar no constituía simplemente una etapa de bajo valor que pudiera trasladarse sin consecuencias al país más barato, porque una parte importante del conocimiento tecnológico estaba incorporada precisamente en los procesos productivos.
Japón internacionalizó intensamente su producción y trasladó numerosas operaciones a China, pero conservó al mismo tiempo importantes capacidades industriales en maquinaria de precisión, materiales, componentes electrónicos, robótica y otros sectores complejos. No significa que hubiera previsto con exactitud el ascenso estratégico chino, sino algo más modesto: su estructura económica hacía mucho más difícil separar por completo manufactura y conocimiento tecnológico.
La década en que todos quisieron entrar en China
Durante los años noventa, la inversión extranjera en China dejó de ser una experiencia periférica y se transformó en uno de los grandes movimientos de capital de la economía mundial. Para muchas multinacionales, la pregunta dejó de ser si convenía instalarse en China y comenzó a ser si podían permitirse no hacerlo.
La combinación de menores costos, infraestructura creciente y acceso potencial al gigantesco mercado doméstico chino convirtió al país en un destino casi inevitable para numerosas industrias. Cuando China ingresó a la Organización Mundial del Comercio el 11 de diciembre de 2001, como su miembro número 143, el proceso recibió un impulso adicional porque se redujo parte de la incertidumbre que todavía rodeaba su integración al sistema comercial internacional.
China obtenía acceso más estable a los mercados globales, mientras las empresas extranjeras conseguían mejores condiciones para operar dentro del país. Los consumidores occidentales recibían productos baratos y existía, además, una expectativa política ampliamente difundida: que la integración económica contribuyera, con el tiempo, a acercar a China a las instituciones y prácticas de las economías occidentales.
Durante algunos años pareció que aquella ecuación podía sostenerse indefinidamente. Lo que no se comprendió con suficiente claridad fue que las capacidades acumuladas dentro del sistema terminarían modificando al propio sistema.
Dos maneras de capturar el valor de la globalización
La globalización produjo una distribución muy particular de capacidades. China fue concentrando una proporción creciente de la producción manufacturera mundial, mientras Estados Unidos conservaba muchas de las funciones que permitían capturar márgenes elevados: diseño, software, propiedad intelectual, marketing, servicios financieros, organización empresarial y control de marcas.
Interpretar ese proceso como una simple transferencia de riqueza desde Estados Unidos hacia China sería demasiado sencillo. La fábrica podía encontrarse en Asia sin que todo el valor económico creado por el producto permaneciera allí.
Apple se convirtió en el ejemplo paradigmático. Durante años buena parte de sus dispositivos fueron ensamblados en China utilizando componentes producidos en diversas economías asiáticas, mientras el diseño, el sistema operativo, la propiedad intelectual, la comercialización y una parte sustancial de los beneficios seguían vinculados a una empresa estadounidense. La etiqueta Made in China indicaba dónde se había terminado físicamente el objeto, pero decía mucho menos acerca de quién había capturado el valor generado por él.
Estados Unidos podía producir fuera sin dejar de ganar
Para muchas multinacionales estadounidenses, la globalización permitió separar físicamente las diferentes funciones de una empresa. Un producto podía diseñarse en California, utilizar componentes japoneses o surcoreanos, ensamblarse en China, financiarse a través de los mercados estadounidenses y venderse en todo el mundo.
Esto explica por qué observar únicamente la balanza comercial de mercancías ofrece una imagen incompleta del poder económico norteamericano. Estados Unidos podía importar enormes cantidades de productos y, simultáneamente, controlar compañías capaces de generar ingresos mediante tecnología, marcas, servicios, inversiones y propiedad intelectual.
El predominio del dólar reforzaba esa ventaja. Como vimos al explicar el dilema de Triffin, el resto del mundo necesita activos denominados en dólares para comerciar, invertir y mantener reservas. A comienzos de 2026, pese a décadas de predicciones sobre su declive, la moneda estadounidense todavía representaba alrededor del 57% de las reservas internacionales de divisas identificadas por el Fondo Monetario Internacional.
China se estaba convirtiendo en la gran potencia manufacturera del mundo, pero Estados Unidos continuaba ocupando el centro del sistema financiero internacional.
Lo que China recibió además de dólares
Para China, exportar manufacturas no significó simplemente acumular divisas. Significó construir fábricas, puertos, sistemas ferroviarios, redes logísticas, proveedores, universidades técnicas, centros de investigación y enormes contingentes de trabajadores especializados.
Cada nueva industria ampliaba un ecosistema. Los fabricantes encontraban proveedores cercanos, esos proveedores conseguían nuevos clientes, los trabajadores circulaban entre empresas y trasladaban conocimientos, mientras los ingenieros aprendían a resolver problemas concretos de producción. El saber industrial no residía solamente en planos o patentes, sino también en prácticas acumuladas durante años.
Cuando distintas actividades productivas se concentran territorialmente aparecen economías de escala y de conocimiento difíciles de reproducir desde cero. Una empresa automotriz necesita centenares de proveedores; esos proveedores pueden trabajar para otros fabricantes, mejorar componentes y sostener a su vez empresas de maquinaria especializada. Durante años Occidente observó las fábricas chinas principalmente como una fuente de bienes baratos. Pekín también las observó como una escuela.
Fabricar también produce tecnología
Durante las primeras décadas de la globalización se supuso con frecuencia que la división internacional del trabajo podía mantenerse relativamente estable. Las economías avanzadas conservarían la investigación, el diseño y las actividades consideradas de alto valor, mientras China se especializaría en la fabricación.
El supuesto ignoraba que producir también genera conocimiento. Los ingenieros aprenden a reducir costos, mejorar materiales, reorganizar procesos, automatizar líneas y adaptar productos. Las empresas comienzan ensamblando productos extranjeros, luego fabrican componentes, después los rediseñan y finalmente desarrollan tecnologías propias.
Los datos sobre investigación y desarrollo muestran hasta qué punto China recorrió ese camino. En 2000 Estados Unidos representaba el 38,9% del gasto mundial en I+D y China apenas el 4,8%. Para 2024 las participaciones eran prácticamente equivalentes: 29% para Estados Unidos y 29,6% para China. Los datos de 2024 son todavía preliminares y pueden ser revisados, pero la tendencia de largo plazo es inequívoca.
Eso no significa que ambos países posean capacidades equivalentes en todos los sectores. Estados Unidos conserva fortalezas extraordinarias en universidades, investigación científica de frontera, software, biotecnología, capital de riesgo y distintas tecnologías avanzadas. Lo que sí demuestra es que la idea de una China permanentemente limitada a los segmentos menos sofisticados de las cadenas productivas resultó equivocada.
El costo estadounidense de aquella especialización
Los beneficios de la globalización para Estados Unidos fueron reales. Millones de consumidores accedieron a bienes más baratos y numerosas empresas aumentaron sus márgenes, ampliaron mercados y ganaron competitividad internacional.
El problema fue que las ganancias y las pérdidas se distribuyeron de manera muy diferente. El beneficio de pagar algo menos por una computadora, una prenda o un electrodoméstico se repartía entre millones de consumidores. El cierre de una fábrica, en cambio, podía concentrarse en una sola ciudad y afectar simultáneamente a trabajadores, comercios, proveedores y gobiernos locales.
Los estudios de David Autor, David Dorn y Gordon Hanson sobre el denominado China Shock mostraron que las regiones estadounidenses más expuestas al aumento de las importaciones chinas experimentaron pérdidas persistentes de empleo manufacturero, menores tasas de participación laboral y ajustes mucho más lentos de lo que muchos modelos económicos habían supuesto.
La cuestión, por lo tanto, no consistía solamente en determinar si el conjunto de Estados Unidos ganaba o perdía con la globalización. La pregunta verdaderamente relevante era cómo se distribuían esas ganancias y esas pérdidas. Una política capaz de generar beneficios agregados podía resultar devastadora para determinadas regiones y grupos sociales.
Los desequilibrios del éxito chino
China tampoco obtuvo beneficios sin pagar costos. Su extraordinaria expansión industrial estuvo acompañada durante décadas por tasas muy elevadas de inversión y por una estructura económica en la que el consumo de los hogares adquiría un peso relativamente reducido frente a la producción y la inversión.
El país se volvió excepcionalmente eficaz para construir infraestructura y producir bienes, pero esa capacidad productiva necesita compradores. Cuando la demanda doméstica no crece al mismo ritmo que la producción, aumenta inevitablemente la presión para exportar.
La política industrial china también implica costos importantes. Un working paper del Fondo Monetario Internacional publicado en 2025 estimó que los subsidios directos, beneficios tributarios, crédito subsidiado y tierra proporcionada en condiciones favorables a sectores seleccionados equivalían a un costo fiscal cercano al 4% del PIB anual. El trabajo también estima pérdidas de productividad derivadas de la mala asignación de factores. Al tratarse de un working paper, sus conclusiones corresponden a los autores y no necesariamente representan la posición institucional del FMI.
La misma maquinaria económica que permitió construir industrias extraordinariamente competitivas puede convertirse en una fuente de desequilibrios cuando la capacidad instalada aumenta mucho más rápido que la demanda.
Por qué empezó a romperse el acuerdo
Sería tentador atribuir la ruptura de la relación a Donald Trump, Xi Jinping o la pandemia de COVID-19. Todos fueron importantes, pero las causas son anteriores y más profundas.
Durante décadas, Estados Unidos había tolerado grandes déficits externos porque obtenía a cambio productos baratos, beneficios para sus multinacionales, nuevos mercados y una posición privilegiada para sus empresas tecnológicas y financieras. Existía también una expectativa política: la integración económica contribuiría progresivamente a acercar a China al modelo occidental.
Eso ocurrió mucho menos de lo esperado. China no utilizó la globalización solamente para incorporarse a un sistema construido por otros, sino también para desarrollar poder económico propio. Sus empresas comenzaron a competir con compañías occidentales, sus cadenas productivas adquirieron una escala difícil de replicar y sectores que parecían destinados a permanecer bajo liderazgo estadounidense, europeo o japonés empezaron a enfrentar competidores chinos cada vez más sofisticados.
La discusión dejó entonces de limitarse a cuánto importaba Estados Unidos desde China y comenzó a centrarse en una cuestión mucho más estratégica: qué capacidades seguía conservando para fabricar por sí mismo y cuáles habían quedado excesivamente concentradas en el exterior.
Cuando la eficiencia empezó a parecer vulnerabilidad
La gran paradoja es que la relación comenzó a deteriorarse precisamente porque había funcionado. Si China hubiera permanecido como una plataforma de ensamblaje barato, probablemente habría resultado mucho menos preocupante para Washington. Del mismo modo, si Estados Unidos hubiera conservado una parte mayor de determinadas cadenas industriales, quizá no habría aparecido con tanta intensidad la preocupación por recuperarlas.
Cada país utilizó la globalización para reforzar aquello en lo que tenía ventaja y, al hacerlo, creó también nuevas dependencias. Estados Unidos descubrió que diseñar una tecnología no garantiza poder fabricarla rápidamente en territorio propio. China descubrió que producir una enorme proporción de los bienes mundiales no equivale a controlar el sistema financiero internacional ni todas las tecnologías críticas necesarias para sostener esa producción.
Durante décadas aquella interdependencia había funcionado como incentivo para la cooperación. Con el tiempo empezó a interpretarse también como una fuente de vulnerabilidad. La pandemia aceleró ese cambio: mascarillas, medicamentos, semiconductores y numerosos componentes industriales dejaron de parecer simples mercancías disponibles en un mercado mundial y comenzaron a considerarse bienes estratégicos. La invasión rusa de Ucrania agregó otra enseñanza, al demostrar que una relación económica profunda no elimina necesariamente el conflicto geopolítico y, en determinadas circunstancias, puede convertirse en instrumento de presión.
De la eficiencia a la seguridad económica
Estados Unidos respondió combinando aranceles, controles sobre exportaciones tecnológicas, subsidios a la fabricación de semiconductores y políticas destinadas a reconstruir determinadas cadenas industriales. China aceleró, a su vez, sus programas de autosuficiencia tecnológica e intentó reducir su dependencia de proveedores extranjeros en sectores considerados críticos.
Japón y Europa comenzaron a incorporar expresiones como resiliencia, seguridad económica, autonomía estratégica y reducción de riesgos. La economía mundial no dejó de globalizarse de un día para otro, pero la lógica que organizaba las cadenas de suministro empezó a cambiar.
Durante décadas la pregunta dominante había sido dónde podía fabricarse un bien al menor costo. Ahora existe una segunda pregunta igualmente importante: qué ocurre si el proveedor más eficiente se encuentra en un país que puede convertirse en rival geopolítico. La seguridad comenzó, de ese modo, a convertirse en un costo más de producción.
¿Quién paga los platos rotos?
Reconstruir cadenas industriales cuesta dinero. Diversificar proveedores, mantener inventarios mayores, duplicar plantas y fabricar localmente aquello que antes podía comprarse más barato en otro país implica renunciar a una parte de la eficiencia conseguida durante décadas.
Los aranceles tampoco son un impuesto que paga mágicamente el país extranjero. La experiencia estadounidense reciente vuelve a demostrarlo. Un estudio de la Reserva Federal sobre los aranceles introducidos durante 2025 estimó que, hasta febrero de 2026, habían elevado un 3,1% los precios del componente de bienes del PCE subyacente y contribuido aproximadamente un 0,8% al nivel del PCE subyacente total. El trabajo señala además que la transmisión a precios había sido prácticamente completa para ese momento.
Eso no significa que todos los costos recaigan inmediatamente sobre el consumidor, pero sí que atraviesan la economía. Los pagan importadores, compañías que utilizan insumos afectados, productores que deben reorganizar proveedores y, finalmente, consumidores. Los contribuyentes también participan de la factura: si un gobierno decide que necesita fabricar chips, baterías, medicamentos o determinados componentes estratégicos dentro de sus fronteras y esas actividades no resultan competitivas por sí solas, deberá subsidiarlas o crear otros incentivos para sostenerlas.
Puede ser una decisión racional desde el punto de vista estratégico. Lo que no puede ser es gratuita.
El precio de asegurar las cadenas productivas
Una manera sencilla de comprender el nuevo escenario consiste en compararlo con un seguro. Durante décadas las compañías intentaron construir cadenas productivas lo más eficientes posible, reduciendo inventarios, concentrando producción y recurriendo al proveedor más barato.
La nueva lógica incorpora redundancia. Dos proveedores pueden resultar preferibles a uno, aunque sean más caros; dos plantas pueden ser estratégicamente más seguras que una sola, aunque eleven los costos; un inventario mayor puede parecer ineficiente en tiempos normales, pero resultar invaluable durante una crisis.
Desde una perspectiva estrictamente contable, esas decisiones pueden parecer un retroceso. Desde una perspectiva estratégica funcionan como una póliza frente a interrupciones, guerras comerciales, sanciones o conflictos. Y, como cualquier seguro, tienen un precio.
China también deberá absorber parte de la factura
La factura no será únicamente estadounidense. Si China pierde parte del acceso a los mercados occidentales deberá encontrar nuevos compradores, aceptar menores márgenes, estimular más intensamente su demanda interna o sostener durante más tiempo industrias con exceso de capacidad.
También tendrá que pagar por reducir sus propias dependencias. Sustituir determinados componentes, programas, maquinaria o tecnologías extranjeras por alternativas nacionales puede ser necesario desde el punto de vista estratégico, pero no siempre será la opción más barata ni la más eficiente.
La búsqueda de autonomía funciona en ambas direcciones. Estados Unidos quiere depender menos de las fábricas chinas y China quiere depender menos de la tecnología estadounidense. Ambos deberán asumir costos para conseguirlo.
El resto del mundo entre dos gigantes
Existe además un tercer grupo que suele quedar fuera de la discusión: todos los demás países. Una empresa europea puede terminar necesitando cadenas distintas para atender los mercados estadounidense y chino; un fabricante asiático puede verse obligado a adaptarse a estándares tecnológicos incompatibles, mientras economías más pequeñas pueden recibir crecientes presiones para alinearse con uno u otro bloque.
Pero la fragmentación también generará oportunidades. México puede beneficiarse del nearshoring hacia Estados Unidos; Vietnam, India e Indonesia pueden recibir inversiones destinadas a diversificar la producción fuera de China; y los países productores de cobre, litio, níquel y otros minerales críticos pueden adquirir mayor importancia estratégica.
América Latina tendrá oportunidades evidentes, pero también un dilema conocido. Puede volver a limitarse a suministrar materias primas o intentar utilizar la reorganización de las cadenas internacionales para incorporar capacidades industriales, tecnológicas y logísticas propias. Ésa puede terminar siendo una decisión mucho más importante que elegir retóricamente entre Washington y Pekín.
Dos superpotencias distintas
Preguntar cuál de los dos países ganó la globalización probablemente sea una forma demasiado pobre de entender lo ocurrido. Estados Unidos obtuvo enormes beneficios: sus multinacionales extendieron sus operaciones por todo el planeta, sus mercados financieros mantuvieron una posición extraordinaria, el dólar continuó ocupando el centro del sistema monetario internacional y varias de las empresas tecnológicas más poderosas de la historia surgieron durante la etapa de máxima integración económica.
China obtuvo algo igualmente extraordinario. En pocas décadas pasó de ocupar una posición relativamente menor en la industria mundial a convertirse en el principal centro manufacturero del planeta, mientras construía infraestructura, conocimiento productivo y capacidades tecnológicas a una velocidad difícil de encontrar en otros episodios de industrialización moderna.
Estados Unidos acumuló una enorme capacidad para organizar capital, información, empresas y tecnología. China acumuló una enorme capacidad para transformar tecnología, materias primas y trabajo en bienes físicos. Durante muchos años esas capacidades fueron complementarias; el problema apareció cuando comenzaron a superponerse.
China dejó de conformarse con fabricar productos concebidos por compañías extranjeras y comenzó a competir en diseño, investigación, marcas y tecnología avanzada. Estados Unidos, mientras tanto, descubrió que algunas de las capacidades industriales que había permitido trasladar al exterior también tenían un valor estratégico que había sido subestimado.
El verdadero legado de la globalización
Tal vez la mayor ironía de esta historia sea que la globalización no produjo la convergencia política que muchos esperaban. Produjo, en cambio, una extraordinaria interdependencia.
Estados Unidos ayudó a crear el mercado internacional dentro del cual China pudo industrializarse. Europa, Japón y otras economías asiáticas aportaron capital, tecnología y cadenas productivas. China, a su vez, permitió que empresas estadounidenses, europeas y japonesas reorganizaran su producción, redujeran costos y alcanzaran una escala global.
Durante décadas el sistema pareció extraordinariamente eficiente porque cada participante acumulaba algo diferente. Estados Unidos conservaba gran parte del poder financiero y tecnológico; China ampliaba su poder industrial; Japón y otras economías asiáticas mantenían posiciones críticas en determinados componentes, materiales y maquinaria especializada. Mientras esas capacidades fueron complementarias, la integración avanzó. Cuando comenzaron a percibirse como posibles instrumentos de coerción o dependencia, la lógica cambió.
La globalización no trasladó simplemente el poder desde Estados Unidos hacia China. Lo distribuyó de una manera nueva, y esa distribución terminó alterando el equilibrio político que había hecho posible el sistema.
Ahora Washington quiere reconstruir capacidades industriales, Pekín quiere reducir dependencias tecnológicas, Europa habla de autonomía estratégica y Japón refuerza su política de seguridad económica. Todos buscan disminuir riesgos, pero cuarenta años de integración no pueden desarmarse sin costos. Las fábricas pueden volver a construirse, los proveedores pueden diversificarse, los chips pueden subsidiarse y las reservas estratégicas pueden ampliarse; sin embargo, alguien tendrá que pagar esas fábricas, esos subsidios, esos inventarios y esos proveedores alternativos.
Durante décadas la globalización ofreció productos cada vez más baratos a cambio de una creciente interdependencia. Ahora las grandes potencias quieren recuperar una parte de su autonomía. La autonomía también tiene un precio, y los platos rotos de esta nueva etapa no los pagarán solamente Washington ni Pekín. Los pagarán, en distintas proporciones, empresas, contribuyentes y consumidores de buena parte del mundo.
Bibliografía y fuentes
- World Trade Organization. China – WTO Accession. Adhesión de China a la OMC.
- National Center for Science and Engineering Statistics, NSF. The State of U.S. Science and Engineering 2026. Gasto mundial en I+D.
- International Monetary Fund. Currency Composition of Official Foreign Exchange Reserves (COFER). COFER 2026.
- Ministry of Foreign Affairs of Japan. Overview of ODA to China. ODA japonesa a China.
- Research Institute of Economy, Trade and Industry (RIETI). Shibota, Atsuo. Japanese Companies’ Investments in China, 2009. RIETI.
- Volkswagen Group. 1982 to 1991 – New Brands, New Markets. Cronología de Volkswagen en China.
- Lardy, Nicholas R. / Brookings Institution. China’s WTO Membership, 1999. Brookings Institution.
- Autor, David H.; Dorn, David; Hanson, Gordon H. The China Shock: Learning from Labor Market Adjustment to Large Changes in Trade, NBER Working Paper 21906, 2016. NBER.
- Autor, David; Dorn, David; Hanson, Gordon H. On the Persistence of the China Shock, NBER Working Paper 29401, 2021. NBER.
- International Monetary Fund. Industrial Policy in China: Quantification and Impact on Misallocation, IMF Working Paper 2025/155. FMI.
- Federal Reserve Board. Detecting Tariff Effects on Consumer Prices in Real Time – Part II, FEDS Notes, 8 de abril de 2026. Federal Reserve.