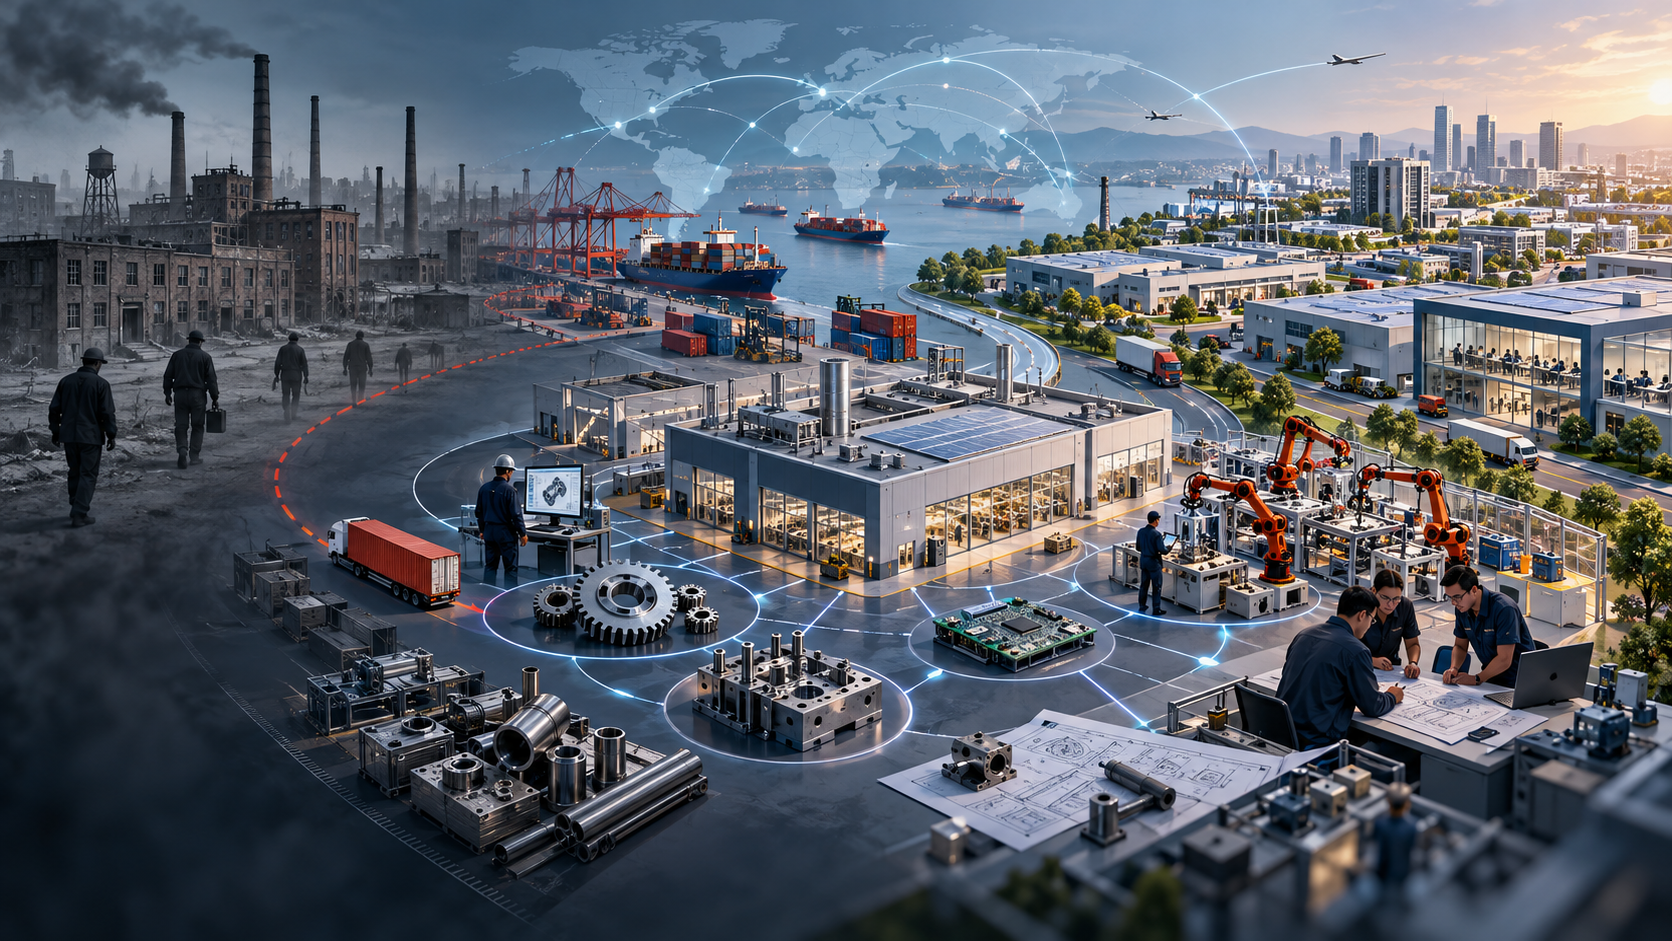
Durante buena parte de las últimas décadas del siglo XX, trasladar una fábrica parecía una decisión empresarial relativamente sencilla. Si producir una pieza costaba veinte dólares en Estados Unidos, Alemania o Japón y podía producirse por diez en China, la conclusión parecía evidente: convenía trasladar la producción. El diseño podía permanecer en California, la ingeniería en Alemania, las finanzas en Nueva York y la planta de montaje instalarse en Guangdong. La empresa reduciría costos sin perder aquello que verdaderamente consideraba importante: el conocimiento.
La deslocalización industrial tenía una lógica impecable en una hoja de cálculo. El problema era que una fábrica nunca había sido solamente una fábrica.
Alrededor de una planta industrial existen proveedores, matriceros, soldadores especializados, técnicos de mantenimiento, fabricantes de herramientas, laboratorios de materiales, ingenieros de procesos, empresas de automatización, transportistas y trabajadores que acumulan conocimientos difíciles de escribir en un manual. Algunos saben cómo modificar una matriz para que una pieza deje de deformarse. Otros saben cuánto puede acelerarse una línea antes de que aparezcan defectos. Otros conocen al proveedor capaz de fabricar en tres días una pieza que normalmente demandaría tres semanas.
Una parte de ese conocimiento puede documentarse. Otra parte sólo existe porque hay personas que llevan años haciendo cosas, resolviendo problemas y trabajando juntas. Cuando desaparece la fábrica, ese ecosistema puede comenzar a desaparecer también. Y cuando desaparece el ecosistema, con el tiempo puede ocurrir algo todavía más importante: empieza a resultar más difícil inventar la siguiente generación de productos.
La fábrica invisible que rodea a la fábrica
Gary Pisano y Willy Shih, de Harvard Business School, utilizaron hace años una expresión particularmente útil para describir este fenómeno: industrial commons, algo así como una base industrial compartida.
No se trata simplemente de un conjunto de empresas. Es una acumulación colectiva de capacidades productivas. Proveedores especializados, trabajadores experimentados, universidades, fabricantes de equipos, ingenieros y clientes forman una red dentro de la cual circulan conocimientos que ninguna empresa posee por completo.
Pisano y Shih advertían que una compañía podía trasladar una determinada etapa productiva pensando que estaba externalizando una actividad de escaso valor y descubrir años después que también había debilitado capacidades necesarias para desarrollar nuevos productos.
Esto ocurre porque fabricación e innovación no siempre pueden separarse limpiamente. El departamento de investigación puede diseñar un producto sobre una computadora, pero convertirlo en millones de unidades confiables, económicas y reproducibles plantea otra clase de problemas. Hay que elegir materiales, modificar tolerancias, desarrollar herramientas, automatizar procesos, reducir desperdicios, resolver problemas térmicos, adaptar componentes y negociar permanentemente con proveedores.
Es precisamente allí donde aparece buena parte del conocimiento tácito de una industria. Una fábrica, en otras palabras, no sólo reproduce conocimientos que fueron generados previamente en un laboratorio. También produce conocimiento.
El problema de pensar la ventaja comparativa como una fotografía
La teoría del comercio internacional ofrece una intuición poderosa: los países se benefician cuando se especializan en aquellas actividades en las que poseen ventajas comparativas y comercian con los demás.
El problema aparece cuando convertimos esa fotografía en una película. La ventaja comparativa no siempre es una característica permanente de un país. También puede construirse.
Un país que hoy fabrica un producto relativamente sencillo aprende a fabricarlo mejor. Sus proveedores adquieren experiencia. Sus ingenieros resuelven problemas. Aparecen empresas que producen máquinas para esa industria. Los trabajadores cambian de empresa y transportan conocimientos. Algunos proveedores comienzan a desarrollar productos propios.
La producción genera aprendizaje y el aprendizaje modifica las futuras ventajas comparativas.
Eso significa que una actividad aparentemente poco sofisticada puede convertirse en una plataforma desde la cual desarrollar actividades mucho más sofisticadas. También significa que abandonar una etapa productiva puede tener consecuencias que no aparecen inmediatamente en el precio del producto.
Nada de esto implica que todos los países deban fabricar todo. La autarquía suele ser cara, ineficiente y tecnológicamente empobrecedora. Tampoco significa que cualquier empleo industrial tenga mayor valor que cualquier empleo de servicios. La cuestión es diferente: determinadas capacidades productivas son acumulativas. Una vez perdidas, reconstruirlas puede ser mucho más difícil que cerrar la fábrica que las sostenía.
China no se quedó ensamblando juguetes
La transformación de China constituye probablemente el mayor experimento industrial de nuestra época.
En las primeras etapas de su apertura, la ventaja china parecía bastante convencional: abundante mano de obra, salarios bajos, zonas económicas especiales, inversión extranjera y una enorme voluntad de integrarse al comercio mundial. Después de su ingreso a la Organización Mundial del Comercio en diciembre de 2001, ese proceso se aceleró extraordinariamente.
Miles de empresas occidentales trasladaron parte de su producción o comenzaron a comprar componentes fabricados allí. Para muchas compañías fue una decisión racional. Los costos bajaron y los consumidores occidentales accedieron a una enorme cantidad de bienes más baratos.
Pero ocurrió algo que el modelo más simple de deslocalización no capturaba. China no permaneció indefinidamente en el lugar que inicialmente le había sido asignado dentro de la cadena de valor.
Alrededor de las fábricas aparecieron proveedores. Después aparecieron proveedores de los proveedores. Fabricantes de moldes, motores eléctricos, sensores, placas electrónicas, herramientas y maquinaria. Se desarrollaron capacidades logísticas, puertos, carreteras, universidades técnicas y centros de investigación. Los gobiernos locales compitieron por atraer industrias. Empresas extranjeras transfirieron tecnología, deliberadamente unas veces y como consecuencia natural de trabajar con proveedores locales otras.
La escala hizo el resto. Cuanto mayor era la producción, más experiencia acumulaba el sistema. Cuanto mayor era la red de proveedores, más sencillo resultaba fabricar nuevos productos. Y cuanto más rápido podían fabricarse prototipos, corregirse errores y aumentar la producción, más atractivo resultaba instalar allí la siguiente fábrica.
Comenzó a producirse un círculo acumulativo. La fábrica atraía proveedores. Los proveedores reducían costos y tiempos. Eso atraía nuevas fábricas. La concentración industrial facilitaba el aprendizaje y ese aprendizaje permitía producir bienes cada vez más complejos.
China dejó de ser simplemente un lugar barato donde ensamblar productos diseñados en otros países. Comenzó a desarrollar la capacidad de diseñarlos.
China también empieza a deslocalizar
La historia, sin embargo, no termina allí. A medida que los salarios chinos aumentaron, algunas industrias maduraron y las tensiones comerciales con Estados Unidos introdujeron nuevos aranceles y riesgos geopolíticos, las empresas chinas comenzaron también a extender sus cadenas productivas fuera de China.
El fenómeno resulta particularmente visible en el sudeste asiático. Vietnam, Tailandia, Indonesia y otras economías de ASEAN han recibido crecientes inversiones manufactureras chinas. El ASEAN Investment Report muestra que, después de las tensiones comerciales entre Estados Unidos y China y las disrupciones ocasionadas por la pandemia, numerosas empresas manufactureras chinas comenzaron a diversificar su producción en el exterior. La inversión china en manufactura en ASEAN se aceleró con fuerza y, en 2022-2023, alcanzó aproximadamente tres veces los niveles observados antes del comienzo de las tensiones comerciales. Electrónica, vehículos eléctricos y actividades relacionadas con minerales críticos se encuentran entre los sectores que más crecieron.
Bangladesh constituye un ejemplo todavía más explícito. En marzo de 2025, el presidente del Export-Import Bank of China anunció que la entidad apoyaría la relocalización de plantas manufactureras chinas hacia Bangladesh para utilizar al país como plataforma exportadora. El anuncio acompañó el creciente interés de empresas chinas por invertir allí en indumentaria, calzado, electrónica y otras actividades intensivas en trabajo.
África presenta un panorama más heterogéneo. Las predicciones de una migración masiva de fábricas chinas hacia el continente no se cumplieron en la escala que alguna vez se imaginó, aunque existen importantes inversiones manufactureras. Actualmente, Egipto y Marruecos ofrecen ejemplos particularmente interesantes, mientras que Etiopía representó una experiencia temprana de industrialización apoyada en capital chino. En 2025, por ejemplo, la empresa china Sailun comenzó la construcción en la zona económica del canal de Suez de una planta de neumáticos cuya inversión anunciada ronda los 1.000 millones de dólares.
No toda nueva fábrica china en el extranjero representa una planta que haya cerrado previamente en China. Las razones para producir fuera del país son múltiples: salarios, disponibilidad de trabajadores, proximidad a materias primas, incentivos locales, acceso a determinados mercados y, cada vez más, la necesidad de producir detrás de barreras arancelarias.
Pero el movimiento existe. Y podría parecer que China está empezando a recorrer exactamente el mismo camino que las economías occidentales décadas atrás. Hay, sin embargo, una diferencia que merece atención.
Una camiseta puede irse; la industria detrás de la camiseta, no necesariamente
China parece estar desplazando hacia otros países una parte de las fases productivas en las que el costo laboral, el acceso a mercados o las barreras comerciales poseen una importancia considerable. Al mismo tiempo, mantiene políticas activas destinadas a modernizar su propia estructura manufacturera.
Conviene subrayar el verbo: parece. Podemos observar ambos fenómenos. Podemos constatar que empresas chinas construyen fábricas en Vietnam o Bangladesh y podemos documentar que Beijing continúa promoviendo máquinas-herramienta, automatización, robótica, baterías, energía fotovoltaica y otros sectores manufactureros avanzados. Lo que no podemos demostrar es que ambas políticas formen parte de un único plan deliberado destinado a evitar el camino seguido anteriormente por Estados Unidos.
Esa es una interpretación plausible, no un hecho comprobado. Pero la distinción entre lo que sale y lo que permanece resulta, de todos modos, fundamental.
Supongamos que una empresa china instala en Vietnam una planta de ensamblaje de productos electrónicos. A primera vista, la producción salió de China. Sin embargo, una parte de los circuitos, motores, cables, baterías, maquinaria, piezas plásticas y herramientas utilizadas por la fábrica puede seguir procediendo de proveedores chinos.
La fábrica vietnamita no necesariamente sustituye al ecosistema industrial chino. Puede convertirse en su prolongación.
Un trabajo publicado por el Fondo Monetario Internacional en enero de 2026 proporciona evidencia particularmente sugestiva. Los investigadores observaron que, desde comienzos de 2025, se desaceleró la producción doméstica china mientras se aceleraban los envíos de bienes intermedios hacia Vietnam y otras economías de ASEAN. El patrón, señalan los autores, es consistente con una relocalización de manufacturas orientadas a la exportación después de la introducción de nuevos aranceles estadounidenses.
El caso vietnamita permite observar algo más. En mayo de 2025 las exportaciones chinas hacia Vietnam crecían un 22% interanual y el aumento provenía fundamentalmente de bienes intermedios. Al mismo tiempo, la producción manufacturera vietnamita también estaba aumentando, lo que hace menos convincente la explicación de que se tratara simplemente de productos chinos que atravesaban Vietnam sin transformación. Los datos son compatibles con una expansión real de actividades manufactureras vietnamitas alimentadas, en parte, por insumos procedentes de China.
Esto obliga a observar las estadísticas comerciales con cuidado. Un teléfono, una prenda o un electrodoméstico puede decir Made in Vietnam, pero una parte considerable del sistema productivo que hizo posible fabricarlo puede continuar estando en China.
De hecho, China pasó progresivamente de ser principalmente un ensamblador de componentes extranjeros a convertirse también en un gran proveedor de insumos utilizados por las cadenas productivas de otros países. En los últimos años aumentaron de manera significativa los envíos de bienes intermedios chinos hacia ASEAN y otras regiones.
En ese sentido, China podría estar recorriendo una transición semejante a la que anteriormente protagonizaron Japón, Corea del Sur o Taiwán: permitir que determinadas actividades intensivas en trabajo migren hacia economías de menores costos mientras aumenta el peso de componentes, maquinaria, materiales, automatización, diseño e ingeniería en su estructura productiva.
No sabemos todavía hasta qué punto tendrá éxito. Tampoco existe garantía de que las capacidades industriales permanezcan indefinidamente en China. Vietnam, Bangladesh o Indonesia también aprenderán. Sus empresas desarrollarán proveedores propios. Sus técnicos e ingenieros acumularán experiencia y algunas compañías locales ascenderán hacia actividades de mayor complejidad, exactamente como ocurrió anteriormente en China.
La difusión industrial puede volver a repetirse. Pero la experiencia china permite plantear una diferencia fundamental: no es lo mismo trasladar una fábrica que perder la capacidad de fabricarla.
Durante los últimos años, China ha mantenido programas explícitos para modernizar su estructura manufacturera. Un plan gubernamental de renovación industrial establece para 2027 objetivos de digitalización y automatización e impulsa la sustitución de maquinaria obsoleta, la utilización de robots industriales y equipos avanzados y la actualización tecnológica en sectores como aviación, fotovoltaica y baterías.
Puede resultar económicamente razonable que una camiseta termine cosiéndose en Bangladesh. La cuestión estratégica es quién fabrica los telares, los sistemas de automatización, los materiales, la maquinaria y los componentes que determinarán cómo se producirá la siguiente generación de productos.
El “China shock” no fue solamente un problema de empleos
Durante años, el debate occidental sobre esta transformación se concentró fundamentalmente en el empleo.
Los economistas David Autor, David Dorn y Gordon Hanson estudiaron el fenómeno que terminó conociéndose como China shock. Sus investigaciones mostraron que las regiones estadounidenses más expuestas a la competencia de las importaciones chinas sufrieron reducciones persistentes del empleo manufacturero y que la adaptación de los mercados laborales fue mucho más lenta de lo que muchos modelos económicos habían anticipado.
Pero el empleo era solamente una parte del problema. Autor, Dorn y Hanson estudiaron posteriormente el efecto de la competencia china sobre la innovación junto con Gary Pisano y Pian Shu. Encontraron que las empresas estadounidenses pertenecientes a sectores más expuestos redujeron gasto en investigación y desarrollo y produjeron menos patentes.
El resultado es importante porque contradice una idea intuitiva: que la competencia extranjera necesariamente obliga a innovar más. En algunos casos ocurre exactamente lo contrario. Empresas sometidas a una fuerte presión sobre ventas y márgenes pueden terminar disponiendo de menos recursos o incentivos para investigar.
Competencia de importaciones y deslocalización no son exactamente el mismo fenómeno, y sería incorrecto confundirlos. Pero ambos revelan que la relación entre la estructura productiva y la innovación es bastante más compleja de lo que sugería la versión más simple de la globalización.
Un trabajo publicado en Management Science en 2026 permite afinar todavía más este punto. Los investigadores estudiaron una modificación regulatoria que permitió a determinadas empresas taiwanesas trasladar a China la producción de algunas categorías de productos. Encontraron que el offshoring redujo el patentamiento relacionado con las categorías directamente afectadas, particularmente la innovación de producto. Sin embargo, también encontraron que parte del esfuerzo de investigación fue reasignado hacia otras categorías de productos dentro de las mismas empresas, donde aumentó la actividad innovadora.
El resultado, por lo tanto, no demuestra que trasladar una fábrica destruya automáticamente la capacidad innovadora de una empresa. Demuestra algo más interesante: modificar la geografía de la producción puede modificar también qué cosas resulta rentable investigar.
Los propios autores enfatizan que sus resultados son más compatibles con una reasignación de los incentivos y recursos de investigación que con una pérdida general de capacidad tecnológica. Eso hace el problema menos sencillo, pero también más importante.
Cómo puede viajar la innovación detrás de la producción
Imaginemos una empresa que traslada el ensamblaje de un producto.
Al comienzo puede conservar diseño e ingeniería en su país de origen. Pero la nueva fábrica necesita proveedores cercanos porque transportar algunas piezas resulta caro o lento. Algunos proveedores internacionales instalan entonces plantas junto a ella y aparecen empresas locales capaces de sustituir importaciones.
Pronto resulta útil disponer cerca de ingenieros de calidad y especialistas en procesos. Cuando aparece un problema en producción, esperar doce horas de diferencia horaria para hablar con el equipo que diseñó el producto empieza a ser incómodo.
Después llega la siguiente generación. Los ingenieros descubren que determinado componente podría fabricarse de otra manera. El proveedor propone un material distinto. La fábrica desarrolla un proceso más rápido. El fabricante de maquinaria modifica el equipo. El equipo de diseño incorpora todas esas mejoras al nuevo producto.
La frontera entre fabricar e innovar empieza a desaparecer.
No existe una ley económica que obligue a que esta secuencia ocurra siempre. Hay industrias en las que investigación y producción pueden mantenerse geográficamente separadas durante décadas. Existen además compañías extraordinariamente exitosas que diseñan productos sin fabricar directamente muchos de sus componentes.
La evidencia taiwanesa que acabamos de mencionar es una advertencia contra cualquier explicación demasiado simple: incluso cuando se traslada producción, las empresas pueden reasignar recursos hacia nuevas líneas de investigación y continuar innovando.
Pero cuanto mayor sea la dependencia entre diseño, ingeniería de proceso y fabricación, mayor será la posibilidad de que la localización termine importando. Y cuanto más completo sea el ecosistema productivo del país receptor, mayor será su capacidad de absorber conocimientos y desarrollar capacidades propias.
De la transferencia tecnológica al aprendizaje propio
China ofrece ejemplos particularmente ilustrativos.
Cuando desarrolló su red ferroviaria de alta velocidad, adquirió tecnologías extranjeras mediante acuerdos con grandes fabricantes internacionales. El proceso suele describirse simplemente como “transferencia tecnológica”, pero investigaciones posteriores encontraron algo más interesante: parte de ese conocimiento generó efectos sobre empresas domésticas relacionadas tecnológicamente con los receptores directos de la tecnología.
El conocimiento no quedó completamente confinado a la empresa que había firmado el contrato. Se difundió localmente.
Algo semejante puede observarse en sectores vinculados con la transición energética.
China construyó durante años enormes cadenas industriales en energía solar. La Agencia Internacional de Energía estimó en 2022 que su participación superaba el 80% en todas las principales etapas de fabricación de paneles fotovoltaicos. Aquella concentración contribuyó decisivamente a reducir los costos de la energía solar en todo el mundo, pero también creó una extraordinaria concentración geográfica de la cadena productiva.
El caso de las baterías es todavía más evidente. En 2025 China produjo más del 80% de las celdas de baterías del mundo y mantenía posiciones todavía mayores en algunos de los materiales utilizados para producir ánodos y cátodos.
No llegó allí simplemente porque pagara salarios más bajos. Hubo política industrial, inversión pública, tecnología extranjera, un enorme mercado doméstico, competencia entre empresas, infraestructura, escala y décadas de aprendizaje productivo. También hubo errores, subsidios mal asignados, empresas que desaparecieron y episodios de sobrecapacidad.
La historia real es bastante menos elegante que cualquier explicación monocausal. Pero el resultado acumulativo es difícil de ignorar.
En 2024, China representaba aproximadamente el 32% del valor agregado manufacturero mundial. Estados Unidos representaba alrededor del 15%, Japón el 6,3%, Alemania el 4,6% y Corea del Sur el 3,3%. China, por sí sola, generaba aproximadamente tanto valor agregado manufacturero como Estados Unidos, Japón, Alemania y Corea del Sur juntos.
No estamos simplemente ante una gran cantidad de fábricas. Estamos ante un ecosistema industrial de una escala difícil de reproducir.
La trampa de las grandes potencias
Aquí aparece la conexión con el tema central de esta serie.
Las grandes potencias suelen poseer un privilegio: pueden permitirse durante mucho tiempo determinadas decisiones que países más débiles no podrían sostener.
Estados Unidos podía trasladar fábricas al exterior porque conservaba universidades, capital, mercados financieros, empresas tecnológicas, patentes, marcas globales y una moneda dominante. Podía imaginar que las actividades de menor valor serían realizadas en Asia mientras las actividades intelectualmente sofisticadas permanecerían en casa.
Durante un tiempo, eso funcionó extraordinariamente bien. Las empresas aumentaron sus márgenes. Los consumidores pagaron menos por computadoras, electrodomésticos, juguetes, ropa y teléfonos. Las cadenas globales de valor alcanzaron niveles de eficiencia extraordinarios.
El error no consistió necesariamente en comerciar con China. Tampoco en permitir que China se industrializara. El error fue suponer que producción y conocimiento podían separarse indefinidamente sin que esa separación modificara también la distribución futura del conocimiento.
Una empresa puede decidir que ya no le conviene fabricar determinado componente. Puede ser una decisión completamente racional. Pero si miles de empresas toman simultáneamente decisiones semejantes durante veinte o treinta años, el resultado deja de ser simplemente empresarial.
Se transforma la geografía económica. Los proveedores se trasladan. Los trabajadores cambian de sector. Las escuelas técnicas pierden alumnos. Los fabricantes de maquinaria pierden clientes. Los ingenieros jóvenes encuentran mejores oportunidades donde continúan construyéndose fábricas.
Y un día puede descubrirse que para fabricar una tecnología considerada estratégica no basta con construir un edificio y comprar máquinas. Falta el ecosistema.
China ofrece ahora una especie de experimento inverso. Sus empresas también están internacionalizando producción, mientras dentro del país continúan las políticas destinadas a modernizar la manufactura y profundizar determinadas capacidades tecnológicas.
Quizá exista detrás de ello una estrategia consciente para evitar una pérdida excesiva de capacidades industriales. Quizá sea simplemente el resultado de millones de decisiones empresariales combinadas con una política industrial que persigue otros objetivos. Probablemente haya algo de ambas cosas.
Todavía es demasiado pronto para saberlo. Pero la comparación permite formular mejor el problema.
La respuesta tampoco es fabricar cada tornillo
Reconocer este fenómeno no obliga a defender una economía cerrada.
Intentar fabricar domésticamente cada componente sería extremadamente costoso y probablemente terminaría reduciendo la productividad y la innovación. La división internacional del trabajo continúa siendo una de las grandes fuentes de prosperidad de la economía moderna.
La cuestión estratégica consiste en distinguir actividades. Hay productos cuya fabricación puede trasladarse sin consecuencias significativas sobre las capacidades tecnológicas del país. Pero existen otros sectores en los que diseño, materiales, procesos productivos, proveedores e ingeniería evolucionan conjuntamente.
Semiconductores, baterías, equipamiento energético, determinados productos químicos, biotecnología, maquinaria avanzada y tecnologías vinculadas con defensa son ejemplos en los que la frontera entre “investigar” y “fabricar” puede resultar particularmente porosa.
No hace falta producir todo. Pero quizá sí resulte necesario conservar suficiente profundidad productiva como para continuar sabiendo cómo producir.
Esa diferencia parece pequeña, pero es enorme. Porque una fábrica no es únicamente el lugar donde se fabrica el producto de hoy. También puede ser el lugar donde se aprende a fabricar el producto que todavía no existe.
Y acaso ése sea el verdadero error de creer que una fábrica es solamente una fábrica.
Bibliografía y fuentes
- World Trade Organization. China – WTO Accession. Adhesión de China a la OMC.
- Gary P. Pisano y Willy C. Shih. Restoring American Competitiveness. Harvard Business Review, 2009. Artículo.
- David H. Autor, David Dorn y Gordon H. Hanson. The China Shock: Learning from Labor Market Adjustment to Large Changes in Trade. NBER Working Paper 21906, 2016. NBER.
- David Autor, David Dorn, Gordon H. Hanson, Gary Pisano y Pian Shu. Foreign Competition and Domestic Innovation: Evidence from US Patents. American Economic Review: Insights, 2020. DOI.
- Lee Branstetter, Jong-Rong Chen, Britta Glennon y Nikolas Zolas. Does Offshoring Production Reduce Innovation? Firm-Level Evidence from Taiwan. Management Science, 2026. DOI.
- Yatang Lin, Yu Qin y Zhuan Xie. Does foreign technology transfer spur domestic innovation? Evidence from the high-speed rail sector in China. Journal of Comparative Economics, 2021. DOI.
- Jason Lu y Dimitre Milkov. Understanding China’s 2024–25 Frontloading from the Lens of Product-Level Export Baskets. IMF Working Paper, 2026. Fondo Monetario Internacional.
- ASEAN Secretariat y UNCTAD. ASEAN Investment Report 2024: ASEAN Economic Community 2025 and Foreign Direct Investment. ASEAN.
- Office of the Chief Adviser, Government of Bangladesh. Chinese Exim Bank to support relocation of Chinese manufacturing plants in Bangladesh, 27 de marzo de 2025. Fuente oficial.
- Suez Canal Economic Zone. Groundbreaking ceremony of the Chinese Sailun Tire Factory in Sokhna, 10 de septiembre de 2025. SCZONE.
- International Energy Agency. Solar PV Global Supply Chains, 2022. IEA.
- International Energy Agency. Global EV Outlook 2026 – Electric vehicle batteries. IEA.
- UNIDO. International Yearbook of Industrial Statistics 2025. UNIDO Statistics Portal.
- Ministry of Industry and Information Technology of China et al. Action Plan for Promoting Equipment Renewal in the Industrial Sector, 2024. Gobierno de China.